

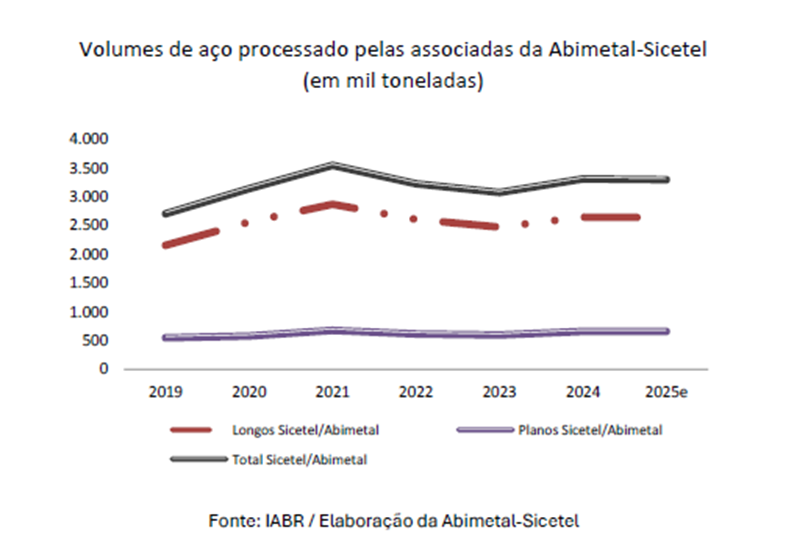
As empresas associadas à Abimetal-Sicetel (Associação Brasileira da Indústria Processadora de Aço e Sindicato Nacional da Indústria Processadora de Aço) foram responsáveis pela transformação estimada de 3,3 milhões de toneladas de aço em 2025, segundo estudo anual realizado pela entidade. O volume representa uma retração de 0,3% em relação ao ano anterior e corresponde a 15,5% do total de aço processado no país, mantendo participação próxima à registrada em 2024.
Os dados fazem parte da 15ª edição do Anuário de Análise Econômica do Mercado do Aço, publicação da Abimetal-Sicetel que reúne informações sobre o desempenho do setor, o perfil dos mercados atendidos, comparativos e tendências que ajudam a compreender o comportamento da indústria processadora de aço e sua relação com os demais segmentos da economia. A nova edição será lançada no dia 7 de outubro, durante o Jantar Anual da Abimetal-Sicetel, realizado na capital paulista.
“Os números mostram a dimensão da indústria processadora de aço e sua importância dentro da cadeia do aço. Mesmo diante de um cenário de retração, nossas associadas mantiveram um volume expressivo de transformação de aço e uma participação relevante no mercado nacional. O Anuário permite acompanhar essa evolução ano a ano para que possamos entender as principais movimentações e impactos no setor”, afirma Ricardo Martins, presidente da Abimetal-Sicetel.
Olhando para 2026, a indústria processadora de aço atravessa o período sob pressão de uma demanda doméstica mais fraca. Dados analisados por relatório periódico econômico da Abimetal-Sicetel (Associação Brasileira da Indústria Processadora de Aço e Sindicato Nacional da Indústria Processadora de Aço), a partir da Pesquisa Industrial Mensal – Produção Física (PIM-PF) do IBGE (Instituto Brasileiro de Geografia e Estatística), e das estatísticas de comércio exterior do Comex Stat, apresentadas em 7 de outubro de 2026 em conjunto com o lançamento da 15ª edição do Anuário de Análise Econômica do Mercado do Aço. Os números mostram desaceleração da atividade que se intensificou a partir do segundo semestre de 2025, levando à retração de 11,3% do setor no acumulado do ano, até agosto. Ao mesmo tempo, as importações de produtos processados de aço apresentam queda em relação a 2025, mas permanecem em níveis elevados quando comparadas à série histórica.
De acordo com o estudo da Abimetal-Sicetel, todos os meses do ano registraram volumes de importação superiores aos observados em 2024, enquanto agosto apresentou nível acima dos registrados em junho e julho. O cenário indica que a redução das compras externas não foi suficiente para compensar a perda de ritmo da indústria brasileira. As estatísticas oficiais de comércio exterior são atualizadas mensalmente pelo Comex Stat.
“Os números mostram que não basta olhar apenas para a queda das importações. O que está acontecendo é uma combinação preocupante: o volume importado diminui, mas continua em um patamar alto, enquanto o consumo de aço no mercado interno perde força. Para a indústria processadora, isso significa menos demanda e um ambiente ainda bastante competitivo”, afirma Ricardo Martins, presidente da Abimetal-Sicetel.
Demanda mais fraca amplia pressão sobre a indústria
A retração da atividade durante 2026 é observada em diferentes segmentos atendidos pelo segundo elo da cadeia do aço, representado pela Abimetal-Sicetel. Entre as empresas associadas, estão fabricantes que fornecem para máquinas, equipamentos e implementos agrícolas e industriais, um mercado que vem sentindo de forma mais intensa a perda de ritmo da atividade econômica. A indústria automotiva aparece como uma exceção relativa nesse cenário, com desempenho mais favorável entre os segmentos consumidores de produtos processados de aço.
O fraco desempenho em 2026 das indústrias que envolvem a cadeia do aço é evidenciado pelos resultados do setor de máquinas e equipamentos e da fabricação de produtos de metal, que acumulam quedas de 7,8% e 2,8%, respectivamente. Como comparação, a indústria de transformação como um todo recua 0,1% no ano.
“O setor de processamento do aço está diretamente ligado ao desempenho da economia brasileira. Quando a indústria reduz produção, investimentos e encomendas, o efeito aparece rapidamente na nossa cadeia. Temos empresas associadas fornecendo para máquinas e equipamentos que estão enfrentando esse ambiente de menor demanda. A cadeia automotiva tem apresentado uma dinâmica diferente, mas ela não representa todo o mercado”, explica Martins.
Importações caem, mas permanecem acima dos níveis históricos
A análise da Abimetal-Sicetel mostra que a desaceleração das importações em 2026 precisa ser observada com cautela. Embora os volumes no acumulado do ano estejam abaixo dos registrados em 2025, eles permanecem elevados, superando os valores observados em 2024 ao longo de todo o ano, o que mantém a pressão competitiva sobre os fabricantes brasileiros.
Para o presidente da associação, o cenário reforça a necessidade de políticas que preservem a competitividade da indústria nacional. “Uma redução das importações, embora positiva, não significa por si só uma recuperação do mercado brasileiro. O patamar ainda é elevado e a presença de produtos chineses mantém uma forte pressão competitiva sobre as empresas nacionais. Precisamos de condições mais equilibradas de concorrência, capazes de evitar que a indústria brasileira perca espaço para produtos importados e de preservar sua capacidade de produzir, investir e gerar empregos”, afirma.
Anuário indica processamento de 3,3 milhões de toneladas de aço em 2025
A entidade reúne mais de 70 empresas associadas, que representam cerca de 20% do universo estimado de 350 fabricantes do setor, entre unidades independentes e siderúrgicas verticalizadas. Juntas, essas empresas empregam aproximadamente 30 mil trabalhadores.
A indústria de trefilação e laminação ocupa uma posição estratégica na cadeia produtiva, funcionando como elo entre a siderurgia e os fabricantes de bens finais. As empresas do segmento transformam o aço em uma ampla variedade de produtos, como barras e arames trefilados, perfis, tiras e fitas relaminadas, arames farpados e ovalados, telas metálicas, cabos e cordoalhas, correntes industriais, pregos, grampos e clipes.
Entre as associadas da Abimetal-Sicetel, a estimativa é de que tenham sido processadas 2,6 milhões de toneladas de aços longos em 2025, uma redução de 0,4% em relação ao ano anterior. Já o volume de aços planos recuou 27%, para aproximadamente 575 mil toneladas.
Apesar da retração nos volumes, as empresas associadas mantiveram uma participação relevante entre os segmentos consumidores de aço no Brasil. Para Ricardo Martins, os dados reforçam a amplitude da atuação do setor.
“É importante considerar que estamos falando de uma indústria que atende uma cadeia muito ampla. O aço transformado pelas nossas empresas chega a diferentes etapas da economia, da construção e da infraestrutura à indústria, ao setor automotivo, máquinas e equipamentos, petróleo e gás, entre tantos outros mercados. Essa capilaridade é uma das características mais importantes do nosso segmento”, destaca.
O setor também apresenta potencial de desenvolvimento associado à utilização de novas ligas e à possibilidade de reutilização e reciclagem do aço.
O avanço das discussões sobre terras raras também abre perspectivas para o desenvolvimento de novos materiais e produtos. “O Brasil possui a segunda maior reserva mundial desses elementos. Alguns deles, como cério e lantânio, podem ser utilizados na metalurgia como agentes de refino e de liga. A aplicação pode contribuir para características como maior resistência mecânica, ductilidade e resistência à corrosão e ao calor, propriedades relevantes para a produção de aços especiais destinados a setores de alta performance”, pontua o presidente da Abimetal-Sicetel.
Indústria, construção e máquinas estão entre os principais mercados
A pesquisa realizada pela Abimetal-Sicetel também mostra a diversidade dos mercados atendidos pelas empresas associadas. Indústria em geral, construção civil e infraestrutura e máquinas, equipamentos e implementos agrícolas e industriais lideraram o ranking em 2025, sendo atendidos por 76,0%, 76,0% e 72,0% das empresas associadas, respectivamente.
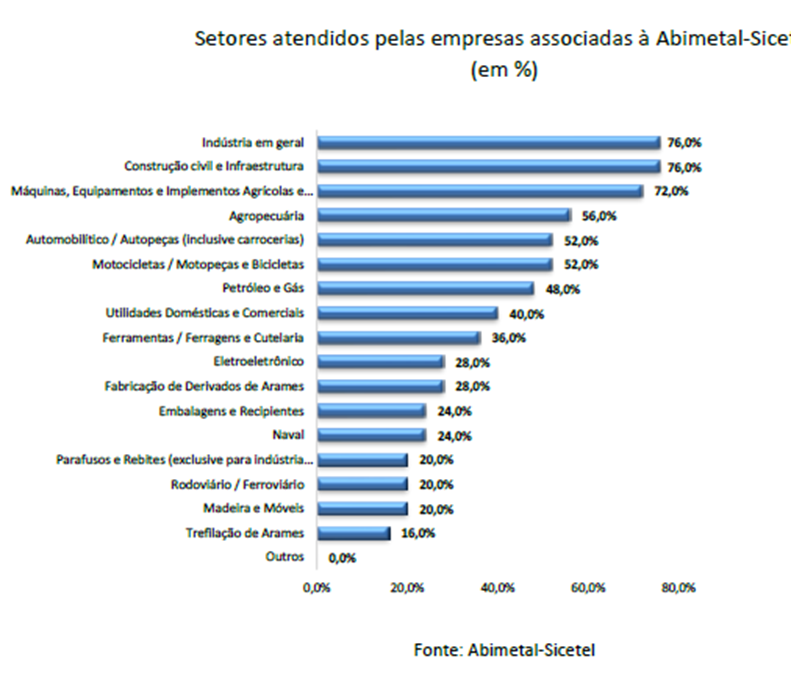
O levantamento também aponta mudanças na presença das empresas em diferentes cadeias produtivas. O segmento de petróleo e gás, por exemplo, ganhou participação, passando de 36,8% em 2024 para 48,0% em 2025, enquanto os segmentos naval e de embalagens e recipientes avançaram de 15,8% para 24,0%. Em contrapartida, houve redução no setor automotivo, de 73,7% para 52,0%, e no eletroeletrônico, de 57,9% para 28,0%.
“Essa distribuição é um indicador importante porque mostra que não existe uma única dinâmica para o setor. Enquanto alguns mercados ganharam participação, outros recuaram, refletindo as condições específicas de cada cadeia produtiva. A diversificação reduz a dependência de um único segmento e mostra onde estão surgindo novas oportunidades para as empresas processadoras de aço”, avalia Ricardo Martins, presidente da Abimetal-Sicetel.
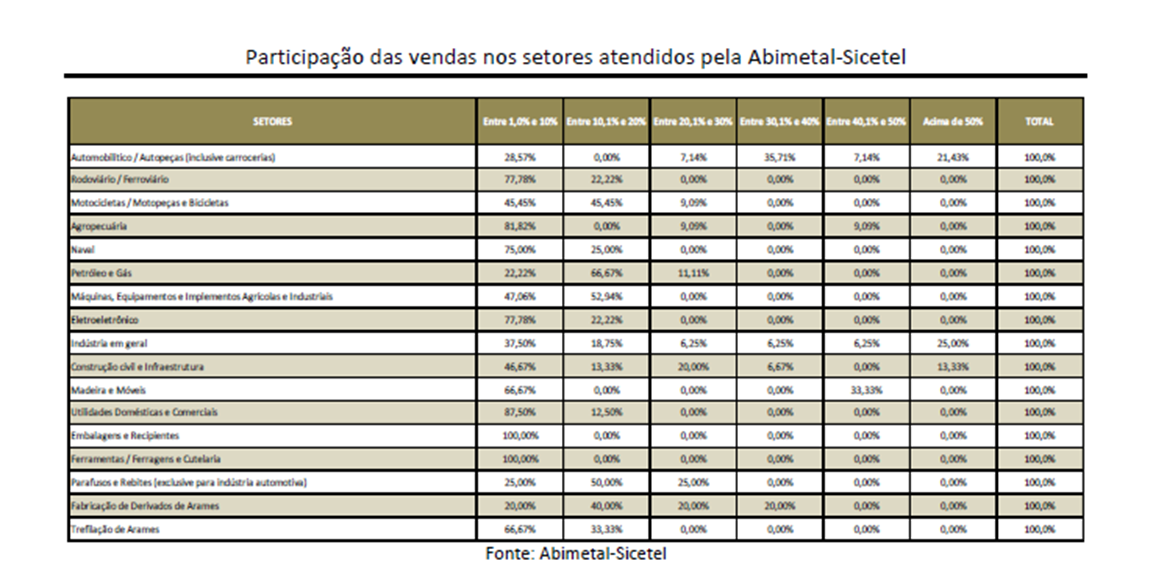
Além da presença nos diferentes mercados, a pesquisa avaliou o peso de cada segmento nas vendas das empresas. De forma geral, houve maior concentração nas faixas de 1% a 20% do faturamento, embora alguns setores tenham participação mais expressiva para determinadas empresas. No setor automotivo, por exemplo, 21,4% das respondentes informaram que os negócios representam mais de 50% das vendas. Na indústria em geral, esse percentual foi de 25%.
Diversificação alcança setores de infraestrutura, bens de consumo e indústria
O levantamento também mostra diferentes graus de participação nos demais mercados atendidos pela cadeia de trefilação e laminação.
No segmento de madeira e móveis, 66,7% das empresas informaram que as vendas correspondentes ao setor representam entre 1% e 10% do total, enquanto para 33,3% das respondentes a participação fica entre 40,1% e 50%.
Nos setores de motocicletas, petróleo e gás, parafusos e rebites e derivados de arame, a maior concentração das respostas ficou nas três primeiras faixas de participação, entre 1% e 30% das vendas.
Nos segmentos de rodoviário e ferroviário, 77,8% das empresas concentraram os negócios na faixa de 1% a 10%, enquanto 22,2% ficaram entre 10,1% e 20%. O setor eletroeletrônico apresentou distribuição semelhante.
No segmento naval, 75,0% das respondentes indicaram participação entre 1% e 10% das vendas e 25,0% entre 10,1% e 20%. Em utilidades domésticas e comerciais, os percentuais foram de 87,5% e 12,5%, respectivamente.
Na trefilação de arames, 66,7% das empresas concentraram as vendas na faixa de 1% a 10%, enquanto 33,3% ficaram entre 10,1% e 20%. Para embalagens e recipientes e ferramentas, ferragens e cutelaria, a maior concentração também ocorreu na primeira faixa, de 1% a 10% das vendas totais.
“Os resultados desta edição reforçam que a indústria processadora de aço está inserida em uma rede extensa de atividades e que seus movimentos precisam ser analisados em conjunto com o desempenho da indústria brasileira. Acompanhamos os desafios de curto prazo, mas também temos uma cadeia com espaço para inovação, desenvolvimento de novos materiais e maior agregação de valor. É esse cenário, com seus desafios e oportunidades, que o Anuário busca retratar”, conclui Ricardo Martins.
Déficit comercial e avanço das importações ampliam pressão sobre a indústria
O déficit comercial da indústria de trefilação e laminação aumentou pelo quinto ano consecutivo e chegou a US$ 823,1 milhões em 2025, ante US$ 612,6 milhões em 2021. No ano passado, as exportações somaram US$ 335 milhões, enquanto as importações alcançaram US$ 1,158 bilhão. No acumulado de 2021 a 2025, o déficit do setor chegou a US$ 3,4 bilhões, 172,2% acima do registrado no quinquênio anterior.
O avanço das compras externas também aparece nos volumes. As importações atingiram 783,3 mil toneladas em 2025, alta de 5,3% em relação ao ano anterior e o quinto recorde consecutivo. Com isso, a diferença entre o volume importado e o exportado chegou a 581,1 mil toneladas, 4,5% acima de 2024.
A China responde por mais de 50% das importações brasileiras de produtos de aço e derivados do setor, mantendo posição dominante nesse mercado.
“Essa situação é crítica para a indústria brasileira. Não estamos falando apenas de um aumento das importações, mas de uma diferença cada vez maior entre o que o Brasil compra e o que consegue vender ao exterior. Quando produtos importados, especialmente os chineses, entram no mercado em volumes crescentes e com preços muito competitivos, a indústria nacional perde espaço, enfrenta maior pressão sobre
margens e tem sua capacidade de investir e competir comprometida. É uma questão que precisa continuar no centro da agenda de competitividade do país”, afirma Ricardo Martins, presidente da Abimetal-Sicetel
O Anuário Abimetal-Sicetel 2026 oferece um retrato da posição ocupada pela indústria processadora de aço na economia brasileira e dos diferentes mercados que movimentam a demanda por produtos de laminação e trefilação. A publicação também contribui para acompanhar as transformações da cadeia e os fatores que podem influenciar seu desempenho nos próximos anos.